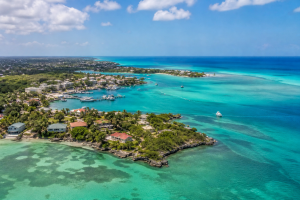
Vous imaginez Curaçao comme une carte postale des Caraïbes, avec ses plages turquoise et son soleil permanent. Vous n’avez pas tort. Mais l’île cache bien son jeu. Derrière les cocotiers et les façades pastel de Willemstad, se déploie une mécanique fiscale d’une redoutable efficacité. Ce territoire néerlandais de 160 000 habitants attire bien plus que des croisiéristes en quête de bronzage. Multinationales, holdings internationales, gestionnaires de fortunes : tous ont compris que Curaçao offre ce que peu d’autres juridictions osent encore proposer ouvertement. Un taux d’imposition de 0% sur les bénéfices étrangers, validé par l’OCDE et l’Union européenne. Pas de boîte aux lettres clandestine, pas de montage opaque dénoncé dans les Panama Papers. Non, ici tout est légal, transparent, assumé. Le système fiscal territorial de l’île transforme les profits internationaux en revenus totalement exonérés, à condition de respecter quelques règles du jeu. Nous avons plongé dans les méandres de cette place financière offshore qui joue dans la cour des grands, sans jamais figurer sur les listes noires. Et ce que nous avons découvert mérite votre attention.
Un système territorial qui change tout
Depuis 2020, Curaçao applique un principe de territorialité fiscale strict. Concrètement, seuls les bénéfices générés sur le territoire de l’île sont imposables. Les profits issus d’activités internationales échappent totalement à l’impôt local. Taux applicable : 0%. Vous structurez votre société de manière à ce que l’essentiel de vos revenus provienne de clients ou d’opérations hors de Curaçao, et votre base imposable locale fond comme neige au soleil caribéen.
Cette architecture n’a rien d’illégal. L’OCDE et l’Union européenne ont validé ce modèle, qui respecte leurs lignes directrices. Curaçao ne pratique pas l’évasion fiscale agressive, elle propose une optimisation parfaitement conforme aux standards internationaux. C’est précisément cette zone grise légale qui fait sa force face à d’autres paradis fiscaux désormais sous surveillance accrue. Pendant que les Îles Vierges britanniques ou le Panama essuient les critiques, Curaçao navigue tranquillement dans les eaux troubles de la fiscalité mondiale, armée de sa conformité réglementaire.
Des taux qui donnent le vertige (dans le bon sens)
Passons aux chiffres, ceux qui font réellement la différence. Curaçao propose toute une palette de régimes fiscaux adaptés à différents profils d’activités. Nous avons compilé les principaux taux dans le tableau suivant.
| Régime fiscal | Taux applicable | Conditions |
|---|---|---|
| Régime général | 15% jusqu’à 500 000 ANG, puis 22% au-delà | Profits domestiques uniquement |
| Régime préférentiel services | 3% | Activités qualifiées (aéronautique, construction navale, centres d’appels, services IT) avec présence locale réelle |
| Curaçao Investment Company (CIC) | 0% | Activités d’investissement, prêts, gestion de titres, IP développée en interne |
| E-zones (zones économiques) | 2% effectif | 75% du chiffre d’affaires à l’export minimum |
| Retenues à la source | 0% | Dividendes, intérêts, royalties versés à des non-résidents |
| Profits d’origine étrangère | 0% | Système territorial |
Vous mesurez l’écart vertigineux avec la fiscalité des particuliers, qui peut grimper jusqu’à 46,5% de taux marginal. Curaçao est un paradis pour les structures commerciales, pas pour vous expatrier en tant qu’individu. L’île privilie clairement les capitaux aux personnes physiques. Ce déséquilibre assumé révèle la stratégie de fond : attirer les entreprises et leurs flux financiers, sans se soucier de bâtir une société attractive pour les résidents aisés.
Les zones franches : la cerise sur le gâteau fiscal
Les E-zones représentent l’aboutissement du système fiscal de Curaçao. Ces zones économiques spéciales, situées dans le port de Willemstad et à l’aéroport, offrent un taux effectif de 2% sur les bénéfices. Mais l’avantage ne s’arrête pas là. Les entreprises implantées dans ces territoires bénéficient d’exemptions massives : pas de taxe sur le chiffre d’affaires, pas de droits de douane à l’importation ou l’exportation, pas de taxe foncière.
Vous devez respecter certaines conditions pour accéder à ce régime. L’obligation principale : réaliser au moins 75% de votre chiffre d’affaires à l’export. La vente de biens ou services aux entreprises locales de Curaçao ou des anciennes Antilles néerlandaises ne compte pas. Vous devez aussi démontrer une substance réelle locale, avec des bureaux, des employés et une activité effective sur l’île. Les secteurs privilégiés incluent la distribution internationale, le e-commerce et la logistique.
Imaginons une société de distribution qui importe des composants électroniques en Asie, les stocke à Curaçao et les revend en Amérique latine. Elle paie 2% d’impôt sur ses marges, aucun droit de douane, aucune TVA. C’est du grand art fiscal, sans conteste. Mais ce n’est pas accessible au premier venu qui veut monter une structure offshore depuis son salon parisien.
Substance locale : l’obligation qui change la donne
Depuis 2018, les règles ont changé. Fini le temps béni des simples boîtes aux lettres. Pour profiter des régimes fiscaux avantageux, vous devez désormais prouver une présence réelle sur l’île. Bureaux physiques, employés locaux, activité effective : Curaçao exige que votre société ait une existence tangible, pas seulement administrative.
Cette évolution rend la juridiction plus crédible face aux pressions internationales. Elle répond aussi directement aux exigences de l’OCDE en matière de lutte contre l’érosion de la base fiscale. Concernant le Pillar Two, Curaçao a fait un choix stratégique. L’île a adopté l’Income Inclusion Rule (IIR) depuis janvier 2025, avec application rétroactive. Cette règle oblige les sociétés mères établies à Curaçao à payer un complément d’impôt si leurs filiales étrangères sont taxées en dessous de 15%. En revanche, Curaçao refuse d’implémenter le QDMTT (Qualified Domestic Minimum Top-up Tax), qui aurait imposé ce taux minimal de 15% sur les bénéfices locaux.
Traduction concrète : l’île veut conserver ses avantages fiscaux tout en respectant les apparences vis-à-vis de la communauté internationale. C’est un équilibre délicat. Vous pouvez toujours bénéficier de taux ultra-réduits sur vos activités locales, mais si vous êtes une maison mère d’un grand groupe multinational, vous devrez compenser les impôts de vos filiales mal taxées ailleurs. Curaçao protège son modèle économique sans rompre avec les standards mondiaux.
Tax holidays et incitations : quand l’État vous fait un cadeau
Pour les investisseurs prêts à injecter des sommes substantielles dans l’économie locale, Curaçao déroule le tapis rouge. Le programme de vacances fiscales s’adresse aux projets d’investissement d’au moins 5 millions d’ANG (environ 2,8 millions de dollars). Les avantages proposés incluent :
- Taux réduit de 3% sur les bénéfices pendant 6 à 11 ans selon le montant investi
- Exonération de taxe foncière pendant 5 à 10 ans
- Exonération de droits d’importation sur les matériaux de construction et équipements pendant 2 à 5 ans
- Exonération d’impôt sur les revenus de dividendes distribués
Ces incitations ciblent principalement trois secteurs : l’hôtellerie et le tourisme, le développement immobilier, et l’industrie. Vous devez aussi créer au moins 10 emplois permanents pour des résidents locaux dans certains cas. L’investissement minimum doit être dépensé dans les trois ans suivant l’obtention du statut.
C’est du sur-mesure pour attirer les capitaux étrangers. Nous pouvons légitimement nous demander si c’est du développement économique vertueux ou du dumping fiscal déguisé en politique d’attractivité. La frontière entre les deux reste floue, et c’est probablement volontaire.
Le revers de la médaille : ce que Curaçao ne dit pas
Cessons de peindre un tableau idyllique. Curaçao présente des inconvénients majeurs que les brochures promotionnelles passent sous silence. La fiscalité personnelle atteint des niveaux confiscatoires avec un taux marginal de 46,5%. Si vous envisagez de vous expatrier en tant que particulier, oubliez l’île. Les avantages fiscaux concernent exclusivement les structures commerciales, pas les individus fortunés.
La pression internationale s’intensifie. L’OCDE et l’Union européenne surveillent de près les juridictions comme Curaçao. Les obligations de conformité se multiplient. Depuis 2018, les entreprises doivent soumettre des rapports Country-by-Country (CbC) détaillant leurs activités et leurs bénéfices dans chaque juridiction où elles opèrent. Cette transparence forcée réduit les marges de manœuvre.
Le risque réputationnel existe aussi. Une entreprise qui structure agressivement ses flux via Curaçao s’expose à des critiques, des enquêtes journalistiques, des réactions négatives de consommateurs de plus en plus sensibilisés à l’évasion fiscale. L’île marche sur un fil : rester attractive sans finir sur une liste noire, offrir des avantages sans franchir la ligne rouge de l’optimisation abusive. Nous ne savons pas combien de temps ce modèle tiendra face à la pression fiscale mondiale croissante. Les règles changent vite, et Curaçao devra continuer à s’adapter pour survivre dans ce nouvel environnement.
Sources officielles et références
- Ministère des Finances de Curaçao – Administration fiscale officielle
- Chambre de commerce et d’industrie de Curaçao – Vue d’ensemble des incitations fiscales
- Deloitte Tax Highlights Curaçao 2025
- EY Global – Révision de la réglementation fiscale de Curaçao
- EY Global – Position de Curaçao sur Pillar Two
- HCO.com – Doing Business in Curaçao
- OCDE – Rapports Peer Review et documentation Pillar Two
- Curaçao International Financial Center – Documentation CIC